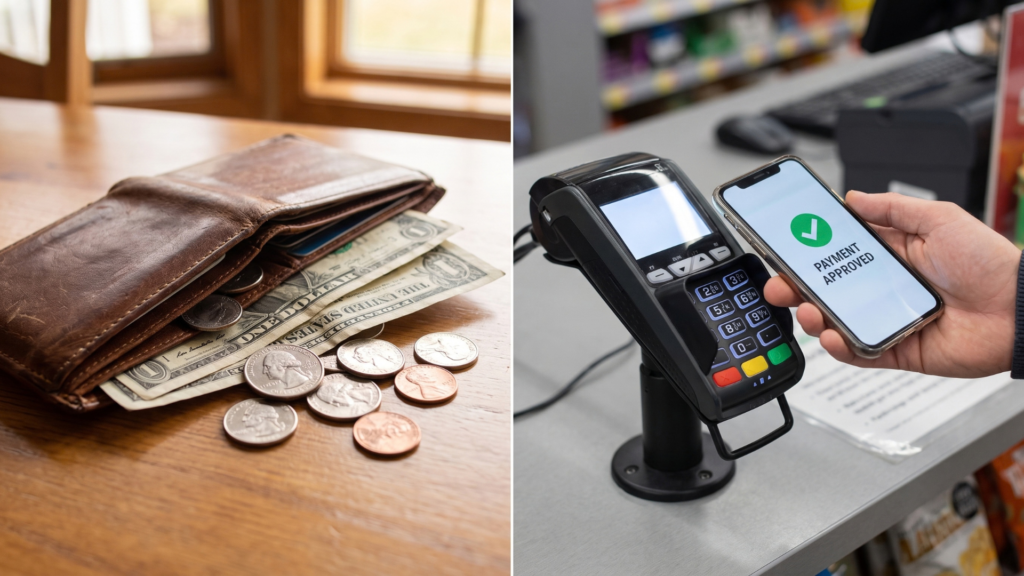
توقف للحظة، وتذكّر آخر مرة دفعت فيها ثمن شيء ما. هل مددت يدك إلى محفظة جلدية وأخرجت أوراقاً نقدية؟ أم أنك ببساطة قرّبت هاتفك من جهاز صغير، فصدر صوت تنبيه واحد، وانتهى الأمر في أقل من ثانيتين؟
في المرة الأخيرة تلك، لم تكن تدفع نقوداً بالمعنى الذي عرفه أجدادنا، بل كنت تحرّك أرقاماً بين خوادم إلكترونية على بُعد آلاف الكيلومترات. هذا التحول الصامت، الذي تسلل إلى جيوبنا وهواتفنا دون أن نشعر، له اسم واحد يجمع كل تفاصيله: التكنولوجيا المالية. سنأخذكم في رحلة لفهم ما هي التكنولوجيا المالية، وكيف أعادت تشكيل علاقتنا بالمال من جذورها.
ما هي التكنولوجيا المالية؟
لغوياً، المصطلح الإنجليزي “FinTech” ليس سوى دمج لكلمتين: Financial (مالي) وTechnology (تكنولوجيا)، وهو دمج يلخص جوهر الفكرة تماماً: التقاء عالم المال بعالم التقنية في نقطة واحدة. أما اصطلاحاً، فتُعرَّف التكنولوجيا المالية بأنها: استخدام التقنيات الحديثة -من تطبيقات الهواتف والذكاء الاصطناعي إلى تقنية البلوك تشين- لتقديم الخدمات المالية وتحسينها وأتمتتها، بهدف جعلها أسرع وأرخص وأسهل وصولاً من الأساليب المصرفية التقليدية.
لكن دعنا نبسّط الفكرة أكثر بجملة واحدة تختصر كل شيء:
التكنولوجيا المالية هي أن يأتي البنك إليك في هاتفك، بدلاً من أن تذهب أنت إليه وتقف في طابوره.
فكّر في الأمر هكذا: قبل عقدين، كان أي تعامل مالي جدي يتطلب منك الانتقال فيزيائياً إلى مبنى، وتعبئة ورقة، وانتظار موظف، وربما العودة في اليوم التالي. اليوم، تختصر هذه السلسلة كلها في بضع نقرات على شاشة. هذا الاختصار ليس مجرد رفاهية في السرعة، بل هو تغيير جذري في من يستطيع الوصول إلى الخدمات المالية أصلاً.
البنوك التقليدية، التكنولوجيا المالية، والتمويل اللامركزي: مقارنة جوهرية
كثيرون يخلطون بين هذه المفاهيم الثلاثة، رغم أن الفروق بينها جوهرية وتحدد مستوى الأمان والمرونة في تعاملاتك. إليك جدولاً يوضح الصورة بدقة:
| وجه المقارنة | البنوك التقليدية | التكنولوجيا المالية (FinTech) | التمويل اللامركزي (DeFi) |
|---|---|---|---|
| الجهة المسؤولة | مؤسسة مصرفية مرخصة | شركة تقنية تعمل تحت رقابة تنظيمية | بروتوكولات برمجية دون جهة مركزية |
| سرعة الخدمة | بطيئة نسبياً، مرتبطة بساعات العمل | فورية تقريباً، على مدار الساعة | فورية، لكنها تعتمد على الشبكة |
| التكلفة | رسوم مرتفعة نسبياً | رسوم أقل بكثير في الغالب | متغيرة حسب ازدحام الشبكة |
| مستوى المخاطرة | منخفض مع ضمانات تنظيمية | متوسط، يعتمد على ترخيص المنصة | مرتفع جداً، دون حماية تنظيمية |
| الوصول الجغرافي | محدود بالفروع والمناطق | متاح لأي شخص يملك هاتفاً وإنترنت | متاح عالمياً دون قيود |
| مثال عملي | فتح حساب في فرع بنك | تحويل أموال عبر تطبيق على هاتفك | تبادل أصول عبر عقد ذكي |
الخلاصة هنا أن البنوك التقليدية تمنحك الأمان، والتكنولوجيا المالية تمنحك السهولة والسرعة، أما التمويل اللامركزي فيمنحك الحرية الكاملة مقابل مسؤولية كاملة أيضاً. الحكمة تكمن في معرفة أي هذه الأدوات يناسب كل احتياج من احتياجاتك.
النشأة التاريخية: كيف تطورت التكنولوجيا المالية عبر العصور؟
ربما تظن أن التكنولوجيا المالية وُلدت مع تطبيقات الهواتف الذكية قبل سنوات قليلة، لكن الحقيقة أن جذورها تمتد لأكثر من قرن ونصف، وقد مرّت بثلاث موجات كبرى شكّلت ملامحها الحالية.
البدايات: من التلغراف إلى بطاقة الائتمان
حين استُخدمت أسلاك التلغراف في القرن التاسع عشر لنقل المعلومات المالية بين المدن، كانت تلك أول لحظة تلتقي فيها التقنية بالمال بشكل جدي. ثم جاء منتصف القرن العشرين ليقدّم قفزتين حاسمتين: بطاقة الائتمان التي فصلت الدفع عن حمل النقود، وأجهزة الصراف الآلي التي كسرت -لأول مرة- ارتباط الخدمة المصرفية بساعات دوام الموظفين.
عصر الإنترنت: البنوك تدخل الشاشات
مع انتشار الإنترنت في تسعينيات القرن الماضي، بدأت البنوك بنقل خدماتها إلى مواقع إلكترونية، وظهرت أولى منصات الدفع الرقمي التي سمحت بتحويل الأموال بين الأفراد عبر البريد الإلكتروني فحسب. كانت هذه المرحلة لا تزال امتداداً للبنك التقليدي، لكنها زرعت الفكرة التي ستنفجر لاحقاً: أن الخدمة المالية لا تحتاج مبنى.
الموجة الحديثة: الهاتف الذكي يغيّر كل شيء
اللحظة الفارقة الحقيقية جاءت بعد الأزمة المالية العالمية عام 2008، حين تراجعت ثقة الناس بالمؤسسات المصرفية التقليدية، وتزامن ذلك مع انتشار الهواتف الذكية بين مليارات البشر. من رحم هذا التزامن، وُلدت شركات التكنولوجيا المالية الحديثة، ومعها البنوك الرقمية التي لا تملك فرعاً واحداً، ومحافظ الدفع الإلكتروني التي باتت اليوم في جيب كل شخص تقريباً.
لماذا تهم التكنولوجيا المالية؟ الدوافع والفوائد
قد يبدو الأمر في نظر البعض مجرد تحسين شكلي في طريقة الدفع، أشبه بترف تقني يمكن الاستغناء عنه. لكن الحقيقة أن التكنولوجيا المالية أحدثت تغييرات عميقة تمس حياة ملايين البشر يومياً، بطرق تتجاوز بكثير مجرد “الراحة”.
الشمول المالي: فتح الأبواب أمام المحرومين
لعقود طويلة، ظل مليارات البشر خارج النظام المالي الرسمي تماماً، لأنهم يعيشون بعيداً عن أي فرع بنكي، أو لا يملكون المستندات المطلوبة لفتح حساب. جاءت التكنولوجيا المالية لتقلب هذه المعادلة: هاتف بسيط وشبكة اتصال باتا كافيين ليمتلك أي شخص حساباً يستقبل ويحوّل ويدّخر. وتُظهر بيانات قاعدة Global Findex التابعة للبنك الدولي أن نسبة البالغين حول العالم الذين يمتلكون حساباً مالياً ارتفعت بشكل لافت خلال العقد الأخير، مدفوعة أساساً بالحسابات الرقمية ومحافظ الأموال عبر الهاتف.
خفض التكاليف وكسر احتكار الوسطاء
كل خطوة إضافية في أي تعامل مالي تقليدي تعني وسيطاً إضافياً، ورسوماً إضافية. حين تختصر التقنية هذه السلسلة، تنخفض التكلفة بشكل ملموس، وهو ما يظهر بوضوح في تحويلات العاملين المغتربين إلى ذويهم، حيث باتت الرسوم أقل بكثير مقارنة بالقنوات التقليدية.
السرعة والتخصيص: خدمة تعرفك جيداً
لم تعد الخدمة المالية قالباً واحداً يناسب الجميع. فالتطبيقات الحديثة تحلل أنماط إنفاقك، وتنبهك عند تجاوز ميزانيتك، وتقترح عليك خططاً ادخارية مبنية على سلوكك الفعلي، لا على افتراضات عامة. هذا المستوى من التخصيص كان مستحيلاً في عصر الدفاتر الورقية.
تصنيفات وأنواع التكنولوجيا المالية
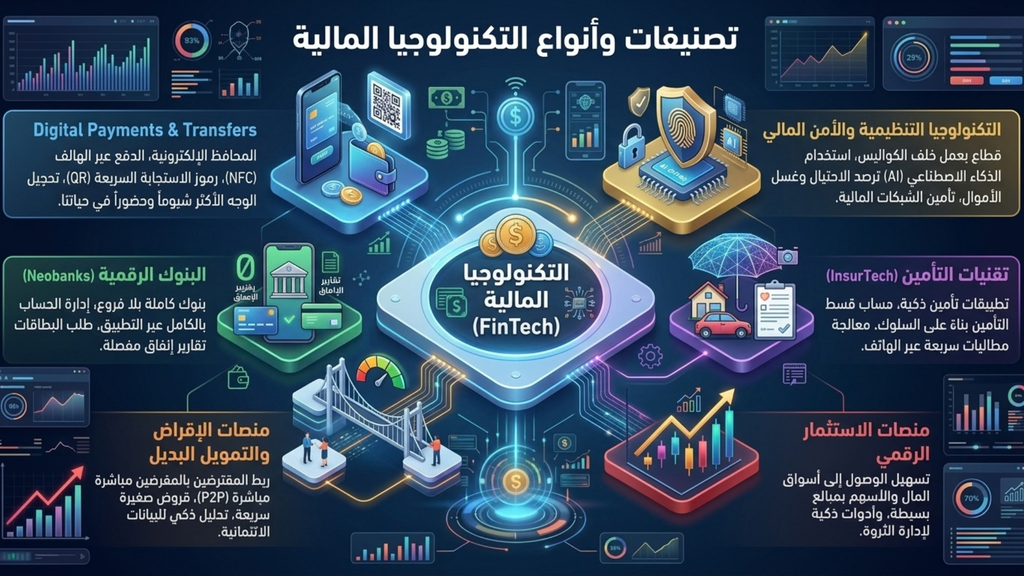
عالم التكنولوجيا المالية واسع ومتشعب، ويمكن تقسيمه إلى عدة مسارات رئيسية يلمس معظمنا أحدها يومياً دون أن ينتبه:
المدفوعات والتحويلات الرقمية
هذا هو الوجه الأكثر شيوعاً وحضوراً في حياتنا: المحافظ الإلكترونية، والدفع عبر الهاتف بتقنية التقارب اللاسلكي، ورموز الاستجابة السريعة (QR) التي تحوّل أي هاتف إلى نقطة بيع. وهو القطاع الذي بدأ بتغيير عاداتنا اليومية قبل غيره.
البنوك الرقمية (Neobanks)
بنوك كاملة بلا فروع ولا طوابير ولا أوراق؛ كل شيء يبدأ وينتهي داخل التطبيق، من فتح الحساب إلى طلب البطاقة إلى الحصول على تقرير مفصّل عن إنفاقك الشهري.
منصات الإقراض والتمويل البديل
منصات تربط من يحتاج تمويلاً بمن يملك مالاً فائضاً مباشرة، أو تمنح قروضاً صغيرة سريعة بناءً على تحليل ذكي لبياناتك، بدلاً من الإجراءات المصرفية الطويلة التقليدية.
منصات الاستثمار الرقمي
لعل هذا المسار هو الأكثر تأثيراً على المدى الطويل، إذ فتحت هذه التطبيقات أبواب الأسواق المالية أمام المستثمر العادي بمبالغ متواضعة للغاية، بعدما كانت حكراً على أصحاب رؤوس الأموال الكبيرة. وإذا كنت لا تزال في بداية الطريق، فإن فهم مفهوم الاستثمار وأساسياته يظل خطوة ضرورية تسبق تحميل أي تطبيق، لأن الأداة الذكية لا تغني أبداً عن وعي صاحبها.
تقنيات التأمين (InsurTech)
تطبيقات تحسب قسط التأمين بناءً على سلوكك الفعلي، وتعالج المطالبات خلال دقائق عبر صورة من هاتفك، بدلاً من أسابيع من المراسلات والمستندات.
التكنولوجيا التنظيمية والأمن المالي
قطاع يعمل خلف الكواليس، يستخدم الذكاء الاصطناعي لرصد عمليات الاحتيال وغسل الأموال لحظة حدوثها، وهو ما يجعل بقية القطاعات ممكنة وآمنة من الأساس.
التكنولوجيا المالية من منظور إسلامي
لم تكن الشريعة يوماً ضد الأدوات الجديدة، فالحكم يتعلق بجوهر المعاملة لا بوسيلتها. فتحويل المال عبر تطبيق، أو الدفع برمز إلكتروني، أو الادخار في محفظة رقمية، كلها وسائل محايدة لا إشكال فيها بذاتها.
الفارق الجوهري يظل في طبيعة المعاملة نفسها: فالمنصات التي تقوم على إقراض بفائدة محددة مسبقاً تبقى محل إشكال شرعي مهما كانت واجهتها التقنية أنيقة. وفي المقابل، برز ما يُعرف بـ”التكنولوجيا المالية الإسلامية”، وهي منصات تقدم بدائل قائمة على المشاركة في الربح والخسارة، والتمويل بالمرابحة، ومنصات الزكاة والوقف الرقمية.
كذلك يوجّه المنظور الإسلامي المستخدم إلى الانتباه لأمرين إضافيين:
- الغرر في العقود الرقمية: أي المنتجات المالية المعقدة التي يصعب فهم نتيجتها الحقيقية بدقة.
- الشفافية في الرسوم: إذ تُخفي بعض التطبيقات تكاليف حقيقية خلف واجهات بسيطة ومريحة.
سيكولوجية المستخدم: كيف غيّرت التكنولوجيا المالية عقلك؟
قد تتوقع أن التغيير الذي أحدثته هذه التقنيات اقتصر على سرعة المعاملات وتكلفتها، لكن الحقيقة أن أعمق ما غيّرته هو علاقتنا النفسية بالمال ذاته.
“ألم الدفع” الذي اختفى
حين كنت تُخرج ورقة نقدية من جيبك وتسلّمها لشخص آخر، كان دماغك يسجل خسارة ملموسة، وهو شعور يسميه الباحثون “ألم الدفع”، ويعمل كفرملة طبيعية تكبح الإنفاق المتهور. لكن تمرير هاتف أمام جهاز صغير لا يمنح الدماغ الإحساس نفسه إطلاقاً، ما يجعل الإنفاق أسهل وأسرع وأقل خضوعاً للمراجعة.
سهولة الوصول وفخ الاستهلاك اللحظي
حين يصبح الشراء والاقتراض على بُعد نقرة واحدة، تتقلص المسافة الزمنية بين الرغبة والقرار إلى الصفر تقريباً. وهذه المسافة تحديداً هي ما كان يمنح العقل فرصة للتراجع والتفكير، ما يفسر سهولة الوقوع في الإنفاق الزائد والالتزامات المتراكمة.
الوجه الآخر: وعي مالي لم يكن متاحاً من قبل
لكن الصورة ليست قاتمة بالكامل؛ فالتطبيق نفسه الذي يسهّل عليك الإنفاق، يعرض أمامك تقريراً دقيقاً بكل قرش أنفقته وأين ذهب. هذه الشفافية اللحظية، التي لم يكن يملكها أشد الناس انضباطاً في عصر النقد الورقي، تمنحك سلاحاً قوياً إن أحسنت استخدامه.
نصائح عملية للتعامل الآمن مع التكنولوجيا المالية
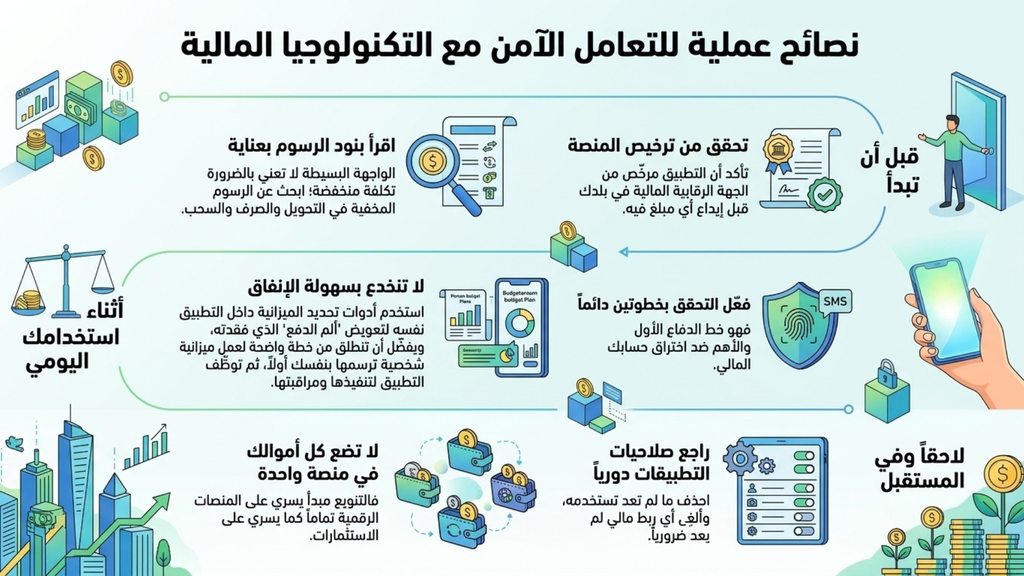
بعد أن تعرّفنا على ما هي التكنولوجيا المالية وأنواعها وأثرها علينا، يبقى السؤال الأهم: كيف تستفيد من كل هذه الأدوات دون أن تقع في مطبّاتها؟ إليك خارطة طريق مبسطة:
قبل أن تبدأ
- تحقق من ترخيص المنصة: تأكد أن التطبيق مرخّص من الجهة الرقابية المالية في بلدك قبل إيداع أي مبلغ فيه.
- اقرأ بنود الرسوم بعناية: الواجهة البسيطة لا تعني بالضرورة تكلفة منخفضة؛ ابحث عن الرسوم المخفية في التحويل والصرف والسحب.
أثناء استخدامك اليومي
- فعّل التحقق بخطوتين دائماً: فهو خط الدفاع الأول والأهم ضد اختراق حسابك المالي.
- لا تنخدع بسهولة الإنفاق: استخدم أدوات تحديد الميزانية داخل التطبيق نفسه لتعويض “ألم الدفع” الذي فقدته، ويفضّل أن تنطلق من خطة واضحة لعمل ميزانية شخصية ترسمها بنفسك أولاً، ثم توظّف التطبيق لتنفيذها ومراقبتها.
لاحقاً وفي المستقبل
- راجع صلاحيات التطبيقات دورياً: احذف ما لم تعد تستخدمه، وألغِ أي ربط مالي لم يعد ضرورياً.
- لا تضع كل أموالك في منصة واحدة: فالتنويع مبدأ يسري على المنصات الرقمية تماماً كما يسري على الاستثمارات.
مستقبل التكنولوجيا المالية: كيف سندفع غداً؟
التكنولوجيا اليوم لا تكتفي بتحسين أدوات الدفع القائمة، بل تعيد تعريف فكرة “النقود” نفسها. إليك أبرز ملامح هذا المستقبل الذي بدأ فعلياً يتشكل أمام أعيننا.
العملات الرقمية للبنوك المركزية
تدرس عشرات الدول حول العالم إصدار نسخة رقمية رسمية من عملتها الوطنية، تجمع بين ضمانة الدولة وسرعة التقنية، وهو تطور قد يغيّر شكل النظام النقدي العالمي بأكمله خلال العقد القادم.
الخدمات المالية المدمجة والذكاء الاصطناعي
يتجه العالم نحو دمج الخدمة المالية داخل التطبيقات التي نستخدمها أصلاً، فتحصل على التمويل أو التأمين في اللحظة نفسها التي تحتاجه فيها، دون أن تغادر التطبيق. وإلى جانب ذلك، يتولى الذكاء الاصطناعي دوراً متنامياً في إدارة الميزانيات والتنبؤ بالمخاطر بشكل شخصي لكل مستخدم على حدة.
الأسئلة الشائعة حول التكنولوجيا المالية
هي استخدام التقنيات الحديثة لتقديم الخدمات المالية بشكل أسرع وأرخص وأسهل، من تحويل الأموال عبر الهاتف إلى الاستثمار عبر التطبيقات.
المنصات المرخصة من الجهات الرقابية تعتمد أنظمة تشفير وحماية متقدمة، لكن الأمان يبقى مسؤولية مشتركة، ويعتمد كثيراً على وعي المستخدم وحمايته لبياناته.
العملات الرقمية مجرد فرع واحد ضمن عالم التكنولوجيا المالية الواسع، الذي يشمل أيضاً المدفوعات والبنوك الرقمية والتأمين والإقراض وغيرها.
الاتجاه السائد اليوم هو التكامل لا الإلغاء؛ فمعظم البنوك التقليدية باتت تتبنى هذه التقنيات بنفسها، أو تتشارك مع شركات متخصصة فيها.
لا، فهذه التطبيقات مصممة أساساً لتكون بسيطة في متناول الجميع. ما تحتاجه فعلاً هو وعي مالي وحذر أمني، لا مهارات برمجية.
الخاتمة: أدوات جديدة، ومبادئ قديمة
في نهاية هذا الدليل، تذكّر الفكرة الجوهرية التي انطلقنا منها: التكنولوجيا المالية غيّرت الوسيلة التي نتعامل بها مع النقود، لكنها لم تغيّر المبادئ التي تحكم المال نفسه. فالإنفاق الواعي، والادخار المنتظم، والابتعاد عن الديون المكلفة، تبقى قواعد ثابتة سواء كانت أموالك في محفظة جلدية أو في تطبيق على شاشة.
الأداة الذكية في يد مستخدم واعٍ تصنع فارقاً حقيقياً، أما في يد غافل فقد تسرّع خسارته فحسب. فلماذا لا تبدأ اليوم بمراجعة التطبيقات المالية التي تستخدمها فعلياً، وتسأل نفسك: هل أنا من يتحكم بها، أم هي من تتحكم بإنفاقي؟
شاركنا في التعليقات: ما هو التطبيق المالي الذي غيّر طريقة تعاملك مع أموالك فعلاً؟ ولا تنسَ حفظ هذا الدليل كمرجع تعود إليه كلما احتجت لتذكير بأساسيات هذا العالم المتغير باستمرار.