
تخيّل أنك تقود سيارتك على طريق سريع، وفجأة ينفجر أحد الإطارات. إن كان معك إطار احتياطي، فهي مجرد مقاطعة مزعجة تنتهي خلال دقائق. أما إن لم يكن، فستجد نفسك عالقاً على جانب الطريق، تتصل بمن يساعدك وتدفع الثمن مضاعفاً. الحياة المالية تسير بالطريقة نفسها: لا أحد يعرف متى سينفجر إطاره التالي، لكن الجميع تقريباً سيمرّ بتلك اللحظة. وهنا يأتي دور صندوق الطوارئ، الإطار الاحتياطي لحياتك المالية. سنتعرف معاً على معناه، وكم يجب أن يكون حجمه، وكيف تبنيه خطوة بخطوة.
ما هو صندوق الطوارئ؟
صندوق الطوارئ (Emergency Fund) هو مبلغ نقدي تُخصصه وتحتفظ به جانباً لمواجهة النفقات المفاجئة وغير المتوقعة، أو لتعويض انقطاع الدخل مؤقتاً، دون أن تضطر إلى الاستدانة أو بيع أصولك على عجل.
بأسلوب أبسط: هو مدّخرات لها وظيفة واحدة فقط، أن تكون جاهزة ساعة الحاجة. لا هي للسفر، ولا لشراء هاتف جديد، ولا لاقتناص عرض مغرٍ. هي أشبه بطفاية الحريق في بيتك؛ تتمنى ألا تستخدمها أبداً، لكنك تنام مطمئناً لأنها موجودة.
وهو أيضاً الخطوة التي تسبق الدخول إلى عالم الاستثمار، إذ يحمي استثماراتك من أن تُباع في وقت غير مناسب عند أول أزمة.
ما الذي يُعدّ طارئاً حقاً؟
أكبر خطأ يضعف صندوق الطوارئ هو تعريف “الطارئ” تعريفاً فضفاضاً. القاعدة البسيطة: الطارئ هو ما لم تكن تتوقعه، وما لا يمكنك تأجيله، وما يمسّ أمنك الأساسي. هذا جدول يوضح الفرق:
والسؤال الذي يحسم الحيرة دائماً: هل كنت أعرف أن هذا سيحدث؟ وهل يمكنني الانتظار؟ إن كان الجواب “نعم” لأحدهما، فالأرجح أنه ليس طارئاً.
لماذا تحتاج إلى صندوق طوارئ؟
ثلاثة أسباب رئيسية تجعل هذا الصندوق خطوتك الأولى قبل أي قرار مالي آخر:
1. يحميك من فخ الديون. من لا يملك احتياطياً يلجأ عند أول أزمة إلى بطاقة ائتمان أو قرض سريع، فتتحول مشكلة مؤقتة إلى التزام شهري مثقل بالفوائد قد يستمر سنوات.
2. يحمي استثماراتك. تخيل أنك استثمرت في الأسهم، ثم حدث طارئ بينما الأسواق في هبوط. ستضطر للبيع بخسارة لأنك بحاجة إلى النقد. أما مع وجود الصندوق، فتترك استثماراتك تنمو بهدوء.
3. يمنحك راحة نفسية وقدرة على الاختيار. حين تعرف أنك قادر على الصمود عدة أشهر، تصبح أقدر على اتخاذ قرارات أهدأ: رفض وظيفة سيئة، أو التفاوض بثقة، أو البحث عن عمل مناسب دون ذعر. المال الاحتياطي يشتري لك شيئاً أثمن من المال نفسه: الوقت.
كم يجب أن يكون حجم صندوق الطوارئ؟
هنا مربط الفرس. القاعدة الأكثر شيوعاً في التخطيط المالي هي أن يغطي الصندوق من 3 إلى 6 أشهر من نفقاتك الأساسية. لاحظ العبارة الأخيرة جيداً: نفقاتك الأساسية لا دخلك الكامل.
المعادلة البسيطة
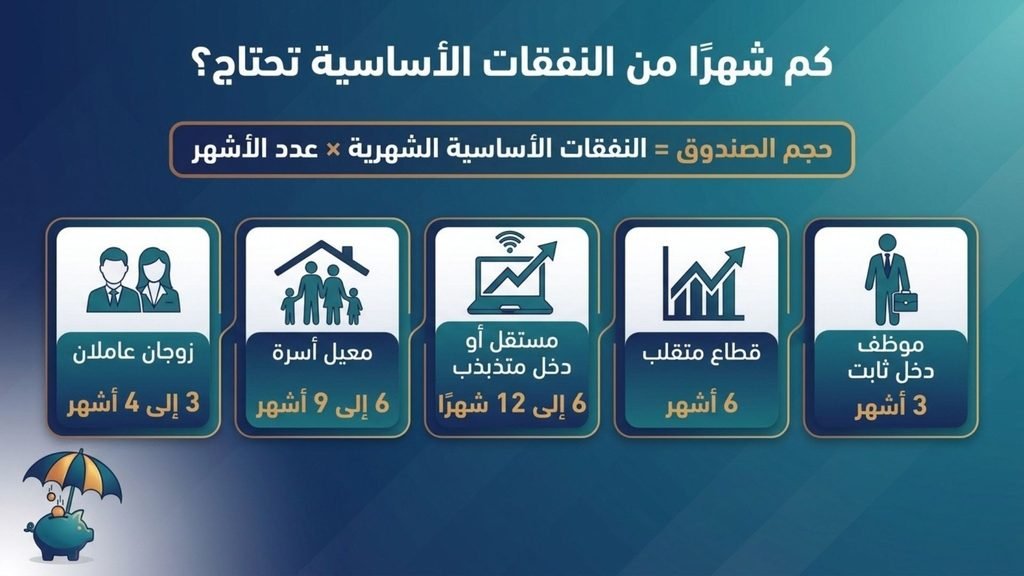
حجم صندوق الطوارئ = النفقات الشهرية الأساسية × عدد الأشهر المستهدفة
النفقات الأساسية هي ما لا تستطيع العيش بدونه: الإيجار أو القسط السكني، الطعام، الفواتير، المواصلات، أقساط الديون الإلزامية، التأمين والأدوية، ومصاريف الأبناء الضرورية. أما الترفيه والمطاعم والاشتراكات الكمالية فتُستبعد من الحساب، لأنك ستقلصها تلقائياً في وقت الأزمة.
مثال تطبيقي: لو كانت نفقاتك الأساسية 10,000 وحدة نقدية شهرياً، فإن صندوقك المستهدف يتراوح بين 30,000 (3 أشهر) و60,000 (6 أشهر).
كم شهراً تحتاج أنت تحديداً؟
الرقم الصحيح يختلف باختلاف وضعك. هذا جدول استرشادي:
| وضعك | المدة المقترحة |
|---|---|
| موظف بدخل ثابت، دون معالين، ووظيفة مستقرة | حوالي 3 أشهر |
| معيل لأسرة، أو الدخل الوحيد في البيت | 6 أشهر |
| عامل حر أو صاحب عمل أو دخل متذبذب | من 6 إلى 12 شهراً |
| يعمل في قطاع متقلب أو تتعرض وظيفته للتسريح بسهولة | من 6 إلى 9 أشهر |
| زوجان يعمل كلاهما بدخل ثابت | قد يكفي 3 إلى 4 أشهر |
عوامل تدفعك لرفع الرقم
هذه العوامل الخمسة هي ما يحدد هل تكتفي بالحد الأدنى من النطاق السابق، أم ترفع هدفك إلى حده الأعلى وأكثر:
- وجود معالين: كلما زاد عدد من تعيلهم زادت النفقات وقلّت مرونتك.
- حالتك الصحية أو صحة أسرتك: الأمراض المزمنة تجعل الطوارئ الطبية أكثر احتمالاً.
- صعوبة إيجاد عمل في مجالك: إن كان تخصصك نادراً، فقد يطول البحث عن بديل.
- ديون كبيرة بأقساط ثابتة: فهي تستمر مهما انقطع دخلك.
- غياب التأمين الصحي أو الاجتماعي: فالصندوق هو خط دفاعك الوحيد.
البداية الصغيرة: لا تدع الرقم يُرهبك
قد ترى الرقم المستهدف كبيراً فتشعر بالإحباط وتؤجل الأمر. لا تفعل. ابدأ بـهدف مرحلي صغير: نفقات شهر واحد، ثم شهرين، ثم تتدرج حتى تصل إلى هدفك. حتى مبلغ متواضع يكفي لإصلاح عطل بسيط أو دفع فاتورة مفاجئة هو أفضل بكثير من لا شيء، فهو يمنع أصغر الطوارئ من أن تتحول إلى دين.
وهذا ما يؤكده دليل مكتب حماية المستهلك المالي الأمريكي (CFPB) لبناء صندوق الطوارئ، إذ يوضح أن المبلغ المناسب يختلف من شخص لآخر حسب ظروفه، وأن ادخار مبلغ صغير يمنح قدراً من الأمان المالي حتى لمن يعيش من راتب إلى آخر.
أين تحتفظ بصندوق الطوارئ؟
لصندوق الطوارئ ثلاثة شروط لا تتنازل عنها:
- سهولة السحب (السيولة): يجب أن تصل إليه خلال يوم أو يومين على الأكثر.
- الأمان: لا يجوز أن يتعرض رأس المال لخطر الخسارة.
- الانفصال: يُفضَّل أن يكون في حساب مستقل، بعيداً عن حسابك الجاري اليومي، حتى لا تنفقه دون وعي.
لذلك تناسبه الحسابات البنكية سهلة السحب، أو حسابات التوفير، أو صناديق السيولة منخفضة المخاطر حيث تتوفر وتناسب أحكامك الشرعية، أما الأسهم والعملات الرقمية والعقار والذهب فلا تصلح له، لأن أسعارها قد تهبط تحديداً حين تحتاج إلى بيعها، ولأن تحويلها إلى نقد قد يستغرق وقتاً. وهو بالمناسبة ما يفرّق بين الادخار والاستثمار: الصندوق ادخار يحمي، والاستثمار مال ينمو بمخاطرة محسوبة.
وقد سهّلت التكنولوجيا المالية هذه الخطوة اليوم، فالبنوك الرقمية وتطبيقات الادخار تتيح لك فتح حساب مخصص للصندوق من هاتفك خلال دقائق، مع تحويل شهري تلقائي. لكن تأكد أولاً أن المنصة مرخّصة من الجهة الرقابية في بلدك قبل إيداع أي مبلغ.
وقد يتساءل البعض عن الزكاة؛ فالمال المدخر قد تجب فيه الزكاة إذا بلغ النصاب وحال عليه الحول، ويُنصح بالرجوع إلى جهة شرعية موثوقة لمعرفة التفاصيل بحسب حالتك.
كيف تبني صندوق الطوارئ خطوة بخطوة؟
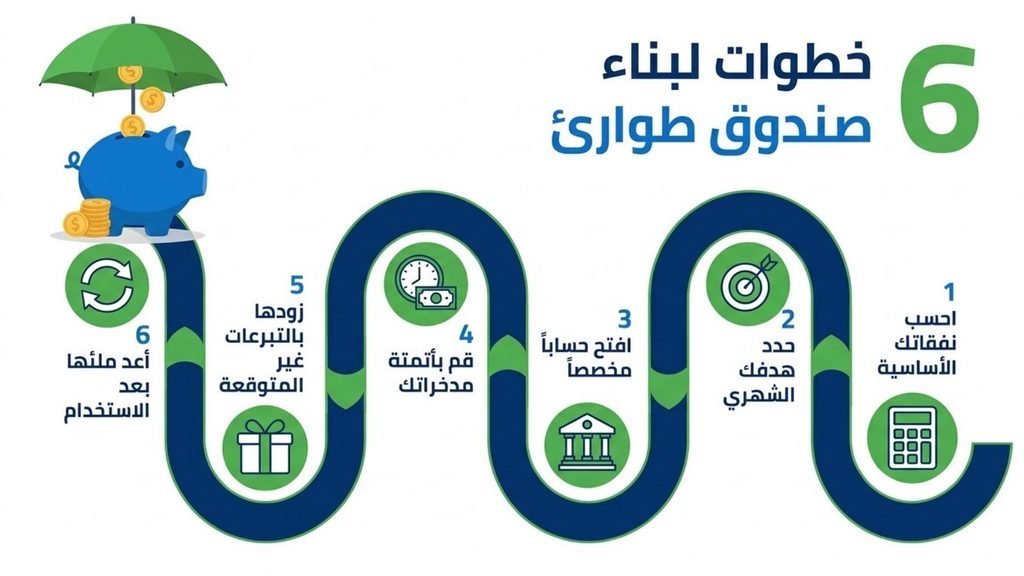
لا تحتاج إلى خطة معقدة، بل إلى ست خطوات واضحة تسير عليها بالترتيب:
- احسب نفقاتك الأساسية بدقة: راجع كشوف حسابك لآخر ثلاثة أشهر، واستخرج ما لا غنى عنه فعلاً.
- حدّد هدفك بالأشهر: اختر عدد الأشهر المناسب من الجدول أعلاه، ثم اضرب لتحصل على الرقم النهائي.
- افتح حساباً مخصصاً: سمّه “صندوق الطوارئ”، فالتسمية تُحدث فرقاً نفسياً حقيقياً.
- أتمتة الادخار: اجعل تحويلاً تلقائياً يحدث بعد الراتب مباشرة، ولو كان مبلغاً صغيراً. ما لا تراه لا تنفقه.
- غذِّه بالمبالغ غير المنتظرة: المكافآت، والعلاوات، واسترداد الضرائب، ومبيعات الأغراض المستغنى عنها، كلها وقود إضافي لتسريع البناء.
- أعد تعبئته بعد الاستخدام: إن سحبت منه لطارئ، فاجعل إعادته إلى مستواه أولوية قبل أي هدف مالي آخر.
أخطاء شائعة تُضعف صندوق الطوارئ
حتى أفضل النوايا قد تُفسدها بعض العادات الصغيرة، وهذه أبرز الأخطاء التي تُضعف الصندوق أو تُفرغه من وظيفته:
- استخدامه في غير الطوارئ: كل “استثناء” صغير يفتح باباً لاستثناءات أكبر.
- تركه في الحساب الجاري: يذوب مع المصاريف اليومية دون أن تشعر.
- استثماره بحثاً عن عائد أعلى: أي مكسب إضافي لا يستحق أن تخسر أمانك عند الحاجة.
- انتظار “الظروف المثالية” للبدء: لن تأتي. ابدأ بما تستطيع اليوم.
- نسيان تحديث الرقم: مع ارتفاع الأسعار وتغير ظروفك، راجع هدفك مرة كل عام.
صندوق الطوارئ أم الاستثمار: أيهما أولاً؟
الجواب المختصر: صندوق الطوارئ أولاً. لا معنى لأن تغامر بمالك في الأسواق وأنت مكشوف أمام أول أزمة. والترتيب الذي ينصح به كثيرون هو: أولاً، سداد الديون ذات الفوائد المرتفعة. ثانياً، بناء صندوق طوارئ مناسب. ثالثاً، الانطلاق في الاستثمار بخطوات منتظمة وهادئة. هكذا تضمن أن أي صدمة غير متوقعة لن تجبرك على تصفية استثماراتك في أسوأ توقيت ممكن.
الأسئلة الشائعة حول صندوق الطوارئ
نعم كبداية. ابدأ بنفقات شهر واحد، ثم ارفع الهدف تدريجياً نحو 3 إلى 6 أشهر.
الأفضل غالباً الجمع بين الأمرين: كوّن أولاً مبلغاً صغيراً يمنعك من الاقتراض مجدداً عند أي طارئ، ثم ركّز على سداد الديون، ثم أكمل الصندوق.
لا يُنصح بذلك، لأن سعرهما قد ينخفض وقت الحاجة، وتحويلهما إلى نقد قد يستغرق وقتاً وتكلفة.
نعم، فالتأمين لا يغطي كل شيء، والوظائف المستقرة قد تتغير. لكن قد يكون الحجم المناسب لك أقرب إلى الحد الأدنى من النطاق المقترح.
الأفضل غالباً أن يكون بالعملة التي تُنفق بها نفقاتك الأساسية، حتى لا تتأثر قيمته الفعلية بتقلبات أسعار الصرف عند الحاجة.
الخاتمة
صندوق الطوارئ ليس استثماراً مثيراً، ولا يعدك بعوائد مبهرة، وهذا بالضبط ما يجعله ذكياً. وظيفته أن تمنحك الأمان والقدرة على الصمود، وأن تجعل الأزمات مجرد محطات عابرة لا منعطفات تنقلب فيها حياتك. ابدأ اليوم بمبلغ صغير، وارفع هدفك شيئاً فشيئاً، وتذكّر أن أفضل وقت لبناء الإطار الاحتياطي كان قبل أن ينفجر الإطار، وثاني أفضل وقت هو الآن.
تنويه: هذا المحتوى مُعَدّ لأغراض تعليمية ومعلوماتية بحتة، ولا يُعد بأي شكل نصيحة مالية مباشرة؛ ويُنصح باستشارة مستشار مالي مرخّص قبل اتخاذ أي قرار يخص أموالك.
هل لديك صندوق طوارئ حالياً؟ وكم شهراً من نفقاتك يغطي؟ شاركنا تجربتك في التعليقات.


